ロンドン駐在員が伝える海外駐在で貯金を増やす家計管理の5つのコツ~旅行も楽しみながら、帰国後に備える~
どうも、ロンドン駐在員のぷーたです。
「海外駐在すると手当が増えるし、自然とお金が貯まるんじゃないの?」
これから海外赴任を控えている方の中には、このように考えている方もいるのではないでしょうか。 私自身、海外駐在は資産形成を進める大きな機会になったと感じています。ただ、収入が増えた分だけ自由に使っても、同じように貯まるわけではありません。
ロンドンでは、日々の買い物に外食、家族旅行など、お金を使う機会がたくさんあります。「せっかく海外にいるのだから」と考えているうちに、支出が膨らむこともあります。今回は、私のロンドン生活を振り返りながら、海外駐在中にお金を残すために意識したい家計管理のポイントをまとめます。
この記事は、次のような方に向けて書いています。
- 海外駐在中に、できるだけ貯金を増やしたい方
- 収入は増えたのに、思ったほどお金が残らない方
- 旅行や家族との時間を楽しみながら、資産形成も進めたい方
- 帰国後を見据えた家計管理を考えたい方
海外駐在はお金を貯めるチャンス。でも、条件は人それぞれ
 海外駐在では、給与に加えて海外勤務手当が支給されたり、住居費などの補助を受けられたりする場合があります。 私の場合も、収入の増加と会社の補助が、貯蓄に回せるお金を増やす大きな要素となりました。 ですが駐在員の待遇は一律ではありません。赴任先や会社の制度、家族構成、自己負担する費用によって、家計の状況は変わります。
「海外駐在なら誰でも貯まる」ではなく、「自分の赴任条件で、いくら残せるか」を確認することが出発点です。
教育費や日本に残した住居の費用など、簡単には減らせない支出がある家庭もあります。貯金額だけを見て、ほかの駐在員と比べる必要はありません。 まずは自分の家計を把握したうえで、無理なく続けられる方法を考えることが大切です。
ポイント1:年収よりも「毎月いくら残るか」を確認する
 赴任条件を確認するときは、給与や海外勤務手当に目が向きがちです。 ですが、家計を考えるうえで知りたいのは、額面の年収だけではありません。実際に受け取れるお金から、自己負担する支出を引いて、いくら残るかです。
例えば、住居費の補助があっても、上限を超えた分は自己負担になるかもしれません。学校関連費用も、授業料とそれ以外で会社負担の範囲が異なる場合があります。 赴任前や家計を見直すタイミングで、次の項目を整理してみてください。
| 確認する項目 | 見ておきたい内容 |
| 給与・手当 | 日本と赴任先で、実際に受け取る金額 |
| 住居関連費用 | 家賃の自己負担、光熱費、通信費など |
| 教育関連費用 | 会社負担の範囲と、習い事などの自己負担 |
| 日本で続く支出 | 住宅関連費用、保険、継続中の契約など |
| 臨時の支出 | 旅行、一時帰国、家具・家電の購入など |
ここで気をつけたいのは、会社からの立替経費の精算を、自由に使える収入と混同しないことです。 口座への入金が多い月でも、先に支払った費用が戻ってきただけということがあります。給与・手当と経費精算を分けると、家計の実態が見えやすくなります。 私のロンドン駐在における給与・手当については、こちらの記事で紹介しています。
ポイント2:「余ったら貯める」ではなく、お金の使い道を先に決める
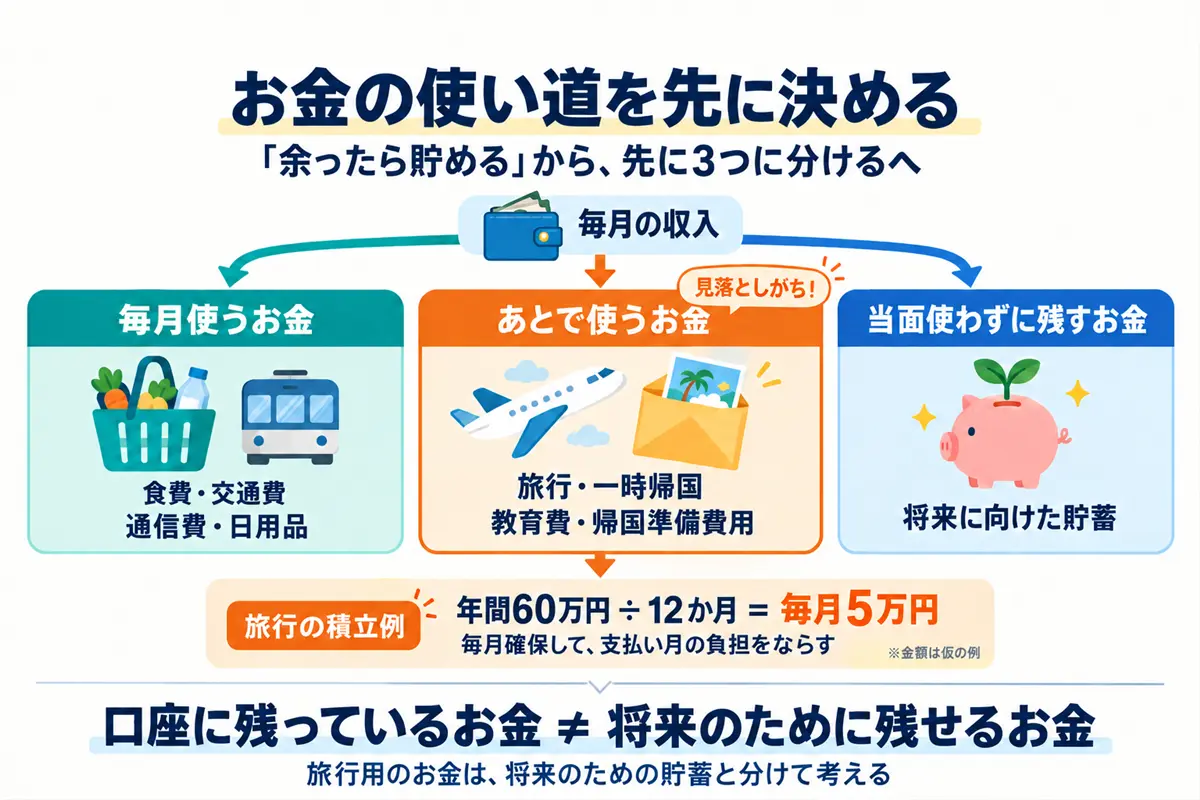
「今月余ったお金を貯金しよう」と考えていても、月末になると意外に残っていない。そんなことはないでしょうか。 海外生活では、普段の生活費に加えて、旅行や一時帰国などのまとまった出費が発生します。 そこで、家計を整理するときは、お金を次の3つに分けて考えるとわかりやすくなります。
- 毎月使うお金:食費、交通費、通信費、日用品など
- あとで使うお金:旅行、一時帰国、教育費、帰国準備費用など
- 当面使わずに残すお金:将来に向けた貯蓄など
特に見落としやすいのが、「あとで使うお金」です。 例えば、年間の旅行予算を60万円とするなら、月平均では5万円です。これはあくまで仮の例ですが、毎月5万円ずつ旅行用に確保しておけば、予約や支払いの月だけ家計が大きく崩れるのを防ぎやすくなります。 旅行用に確保したお金を、使う予定のない貯蓄と一緒に数えないこともポイントです。 「口座に残っているお金」と「将来のために残せるお金」は、必ずしも同じではありません。
ポイント3:旅行や外食を我慢するより、「どこに使うか」を決める
海外駐在中は、近隣の国への旅行や現地ならではの体験を楽しめる機会でもあります。 私も、家族との旅行や子どもの教育など、大切にしたいことにはお金を使ってきました。貯金のために、海外生活の楽しみをすべて削る必要はないと思っています。 一方で、「せっかく海外にいるのだから」という理由だけで、すべての支出を増やしてしまうと、お金は残りにくくなります。 そこで意識したいのは、何でも節約することではなく、お金をかけたいことに優先順位をつけることです。
- 家族旅行を重視するなら、普段の外食は回数を決める
- 食事を楽しみたいなら、旅行の宿泊費や移動費を調整する
- 子どもの体験を優先するなら、使っていない契約を見直す
どれが正解というわけではありません。家族にとって満足度の高い使い方を選べればよいと思います。
クーポンやキャッシュバックは「買う予定のもの」に使う
私は日々の買い物で、クーポンやキャッシュバックも活用してきました。 ただ、お得な仕組みを使うときにも、「還元があるから買う」と「買う予定のものをお得に買う」は分けて考えたいところです。 還元率が高くても、予定になかった買い物が増えれば、支出そのものは増えてしまいます。
先に買うものを決めてから、お得な購入方法を探す。
この順番を意識すると、節約のつもりで余計な買い物をしてしまうことを防ぎやすくなります。 イギリス生活で活用できるサービスについては、こちらの記事にまとめています。利用条件は変更されることがあるため、使う前に各サービスの最新情報をご確認ください。
ポイント4:円換算の資産額と、家計の貯蓄額を分けて見る
海外駐在中は、日本円と現地通貨の両方でお金を持つことがあります。 そこで少しややこしくなるのが、為替の影響です。 例えば、1万ポンドを持っている場合、1ポンド=190円なら190万円、1ポンド=200円なら200万円です。
※為替の影響を説明するための仮定であり、現在の為替レートではありません。
ポンドの残高は同じでも、日本円に換算した金額には10万円の差が出ます。 つまり、円換算の資産が増えたからといって、その分だけ家計から貯金できたとは限りません。逆に、円換算額が減っても、生活費を使いすぎたとは限りません。
家計管理では「今月いくら貯めたか」を確認し、資産管理では「投資や為替も含めて資産がいくら増減したか」を確認しています。この2つを分けることで、資産が減った月も家計管理がうまくいっているか判断しやすくなります。
「家計」と「資産全体」を別々に確認する
混乱しないためには、次の2つを分けて見ると整理しやすくなります。
| 確認するもの | 知りたいこと |
|---|---|
| 家計の収支 | 収入から生活費などを引いて、いくら残ったか |
| 資産全体の残高 | 貯蓄に加え、運用や為替の影響を含めていくらあるか |
また、自分の日本の口座からイギリスの口座へ送金した場合、送った金額そのものは、家計全体で見ればお金の移動です。送金先への入金を新たな収入として数えると、二重計上になってしまいます。 細かな分析を毎月する必要はありませんが、「生活で残せたお金」と「評価額の変化」を分けるだけでも、家計を振り返りやすくなります。
ポイント5:駐在中だけでなく、帰国後に使うお金も考える
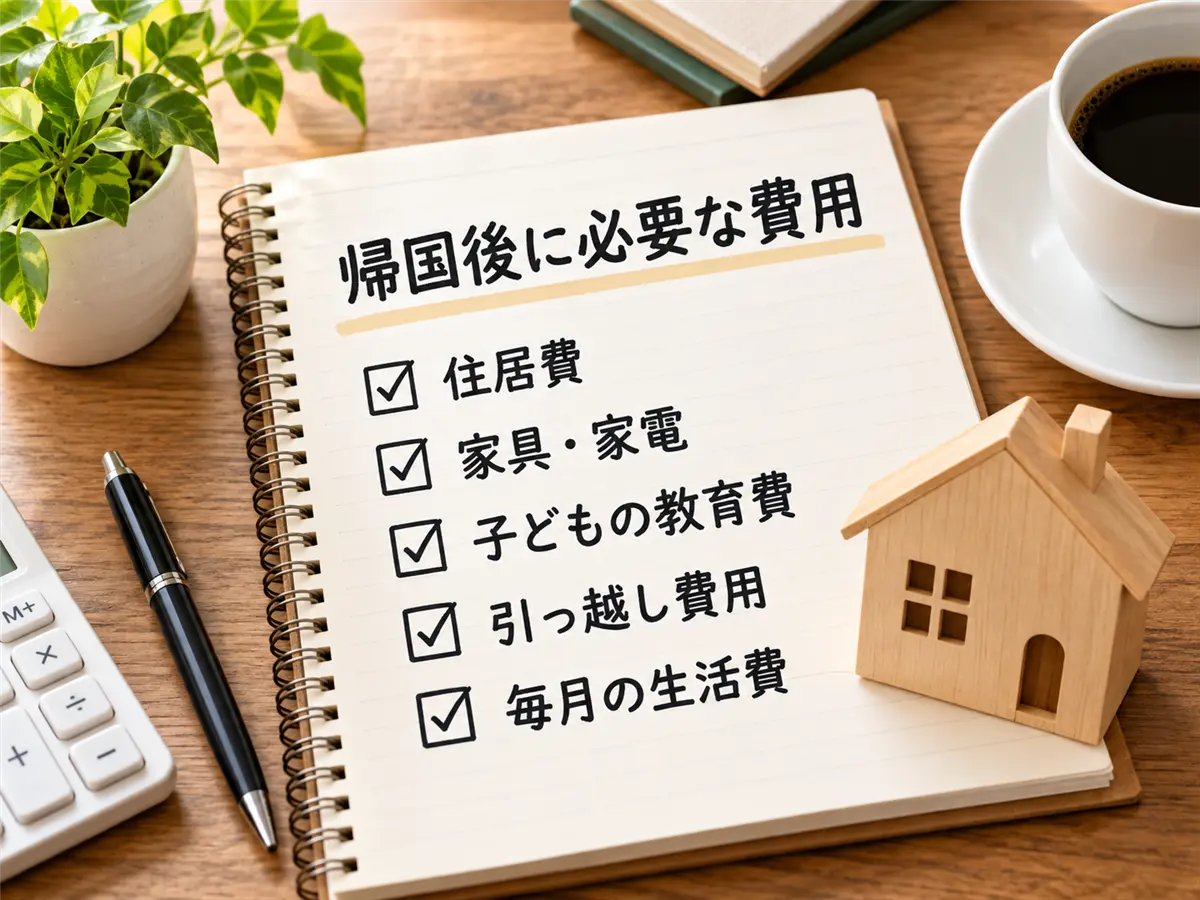
駐在中の給与や会社の補助が、帰国後も同じように続くとは限りません。 そのため、今の家計だけを前提に支出を増やしすぎると、帰国後に生活を調整する負担が大きくなる可能性があります。 帰国が近づいてから慌てないよう、次のような支出も意識しておきたいところです。
- 帰国後の住居にかかる費用
- 家具・家電など、生活を整えるための費用
- 子どもの学校や教育に関する費用
- 引っ越しや移動で自己負担になる費用
- 帰国後の毎月の生活費
会社が負担する費用もあるため、すべてを自分で用意する必要があるとは限りません。まずは会社負担と自己負担の範囲を確認することが大切です。 私が資産形成で重視しているのは、残高を増やすことだけではありません。家族の生活や、将来の働き方を選ぶための余裕をつくることです。 駐在中に貯めたお金を、帰国後にどう使いたいのか。その目的を考えておくと、今のお金の使い方も決めやすくなると思います。
忙しい方は、まず月に1回だけ家計を確認する
ここまで読んで、「細かく管理する時間がない」と感じた方もいるかもしれません。 最初から毎日の支出を完璧に記録しなくても、まずは月に1回、次の項目を確認するところから始めてみてはいかがでしょうか。
月に1回の家計チェック
- 給与・手当として、実際にいくら受け取ったか
- 生活費として、いくら使ったか
- 旅行などの臨時支出があったか
- 今後使う予定のお金を、確保できているか
- そのうえで、将来のためにいくら残せたか
日本とイギリスの口座を使っているなら、それぞれの通貨で確認してから、必要に応じて円換算すると整理しやすく
【ご紹介】イギリス駐在なら使っておきたいサービス
- NordVPN:イギリスで日本のU-NEXTやTVerなどの動画サービスを利用するには必須→こちらから30日間無料でお試し
- BA Amex:普段の支払いでAviosを貯める → こちらから登録で4000Aviosプレゼント
- Quidco:ネット購入・旅行予約でキャッシュバック → こちらから登録で15ポンドキャッシュバック
- JamDoughnut:スーパー・外食でもキャッシュバック → こちらの記事を参考にして紹介コード「CRIU」で登録すると3ポンドキャッシュバック
- Revolut:海外旅行・出張時の外貨決済に便利 → こちらから登録
- Wise:日本⇔イギリスの海外送金に便利 → こちらから登録で送金手数料無料またはデビットカード発行手数料無料
私自身、ロンドン生活で実際に利用しているサービスです。 一つひとつは小さな差でも、数年間の駐在ではかなり大きな差になります。 ※紹介リンク・コードを含みます。条件や特典は変更される場合があります。なります。 毎月同じ方法で確認することも大切です。銀行口座からのカード代金の引き落としと、カードの利用明細を両方支出に数えるなど、二重計上には注意してください。 最初の目的は、家計簿をきれいに作ることではなく、「何に使っていて、どのくらい残せているか」を知ることです。
まとめ:海外駐在でお金を残すには、収入と支出の両方を見る
海外駐在は、条件によっては貯蓄を増やす大きな機会になります。 ただし、収入が増えた分だけ生活水準を上げれば、思ったほどお金が残らないこともあります。一方で、貯金を優先しすぎて、家族との時間や現地での体験をすべて我慢する必要もないと思います。
海外駐在中の家計管理で意識したい5つのポイント
- 年収よりも、実際に毎月いくら残るかを確認する
- 生活費・今後使うお金・将来に残すお金を分ける
- 旅行や外食は、我慢よりも優先順位を考える
- 家計からの貯蓄と、為替による資産の増減を分ける
- 帰国後の生活に必要なお金も見据える
私自身、海外駐在による収入の増加や会社の補助に支えられてきた部分があります。資産形成は、自分の節約や工夫だけで実現したものではありません。 そのうえで、与えられた条件の中で、何にお金を使い、何を将来に残すかを考えることはできます。 海外生活を楽しみながら、帰国後の選択肢も増やしていく。 そんなバランスを目指して、まずは今月の「入ってきたお金」と「使ったお金」を確認するところから始めてみてください。
このブログでは2ヶ月に1度私の資産状況を報告しています。よろしければこちらもご覧ください。
ありがとうございました。